Avere rapporti con più banche è una scelta piuttosto comune per chi ha costruito un patrimonio nel corso degli anni. Un conto aperto da tempo, un investimento sottoscritto su consiglio di un professionista, una polizza stipulata in un altro momento della vita.
Ogni rapporto ha il proprio rendiconto e, spesso, un interlocutore diverso. Tutto può apparire ordinato e ben distribuito. Eppure, sapere quanto denaro si possiede in ciascuna banca non significa necessariamente conoscere come è investito il patrimonio nel suo insieme.
È una differenza importante, perché investimenti con nomi diversi, acquistati in momenti differenti e custoditi presso intermediari distinti possono essere esposti agli stessi rischi.
Tre banche, un patrimonio di 1.170.000 euro
Immaginiamo una famiglia che abbia distribuito i propri investimenti tra tre istituti.
Nella banca A possiede 480.000 euro: 240.000 in BTP, 155.000 in investimenti azionari globali e 85.000 in un fondo dedicato alla tecnologia statunitense.
Nella banca B detiene 290.000 euro, suddivisi tra una polizza vita di ramo I collegata a una gestione separata, per 215.000 euro, e investimenti azionari europei per 75.000 euro.
Nella banca C, infine, sono investiti 400.000 euro: 225.000 in un fondo obbligazionario concentrato prevalentemente sui titoli di Stato italiani e 175.000 in un altro fondo azionario dedicato alla tecnologia americana.
Ogni scelta potrebbe avere una propria spiegazione. I BTP possono essere stati acquistati per ottenere cedole periodiche; la polizza per rispondere a una particolare esigenza; i fondi azionari per cercare una crescita del capitale nel lungo periodo.
Osservati separatamente, i tre portafogli raccontano tre storie differenti. Mettendoli insieme, però, emergono due elementi che meritano attenzione.
Il primo: quanto pesa davvero l’Italia?
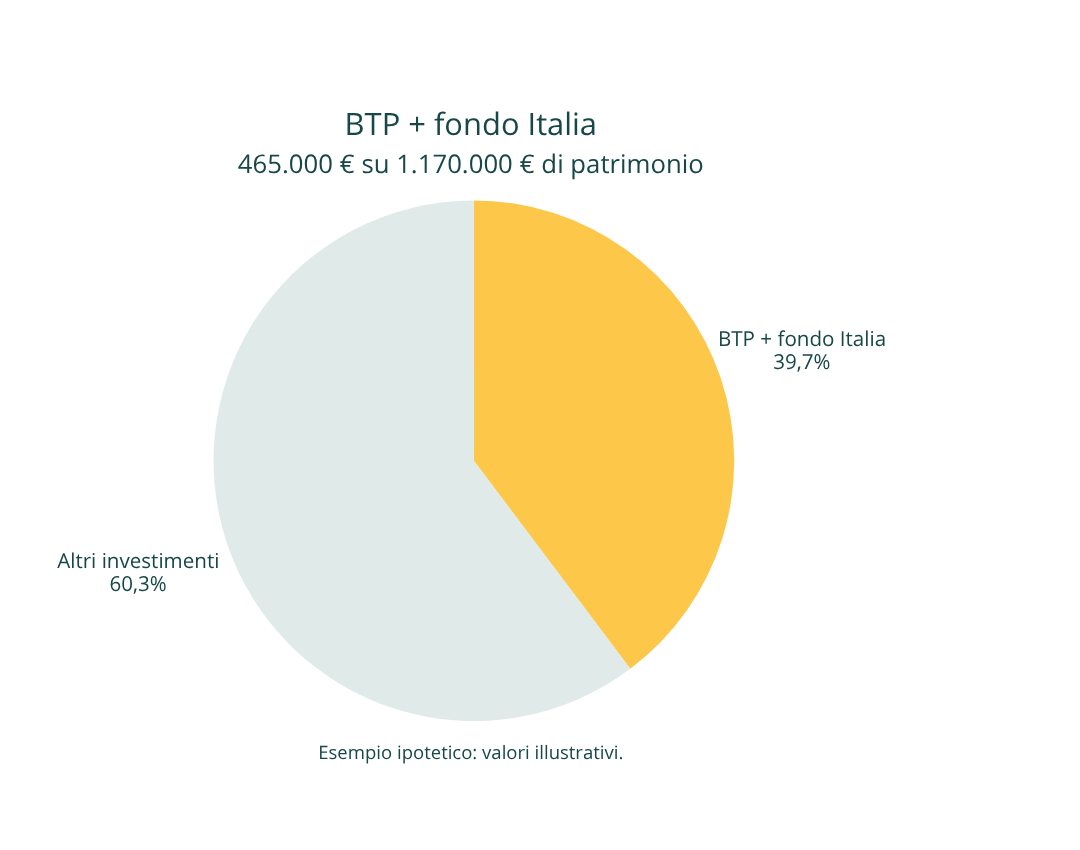
Nella banca A troviamo 240.000 euro di BTP. Nella banca C altri 225.000 euro sono investiti in un fondo obbligazionario che si concentra prevalentemente sui titoli di Stato italiani.
Significa che 465.000 euro, quasi il 40% dell’intero patrimonio, sono collocati tra BTP e un fondo focalizzato sul debito pubblico italiano.
Il secondo: due fondi diversi, la stessa area di mercato
Nella banca A sono presenti 85.000 euro investiti nella tecnologia americana. Nella banca C se ne trovano altri 175.000 euro.
La famiglia ha quindi 260.000 euro in due strumenti specificamente dedicati allo stesso settore e alla stessa area geografica.
Il dato diventa ancora più interessante se confrontato con l’intera componente azionaria del patrimonio, che ammonta a 490.000 euro: oltre il 53% è investito in fondi focalizzati sulla tecnologia statunitense.
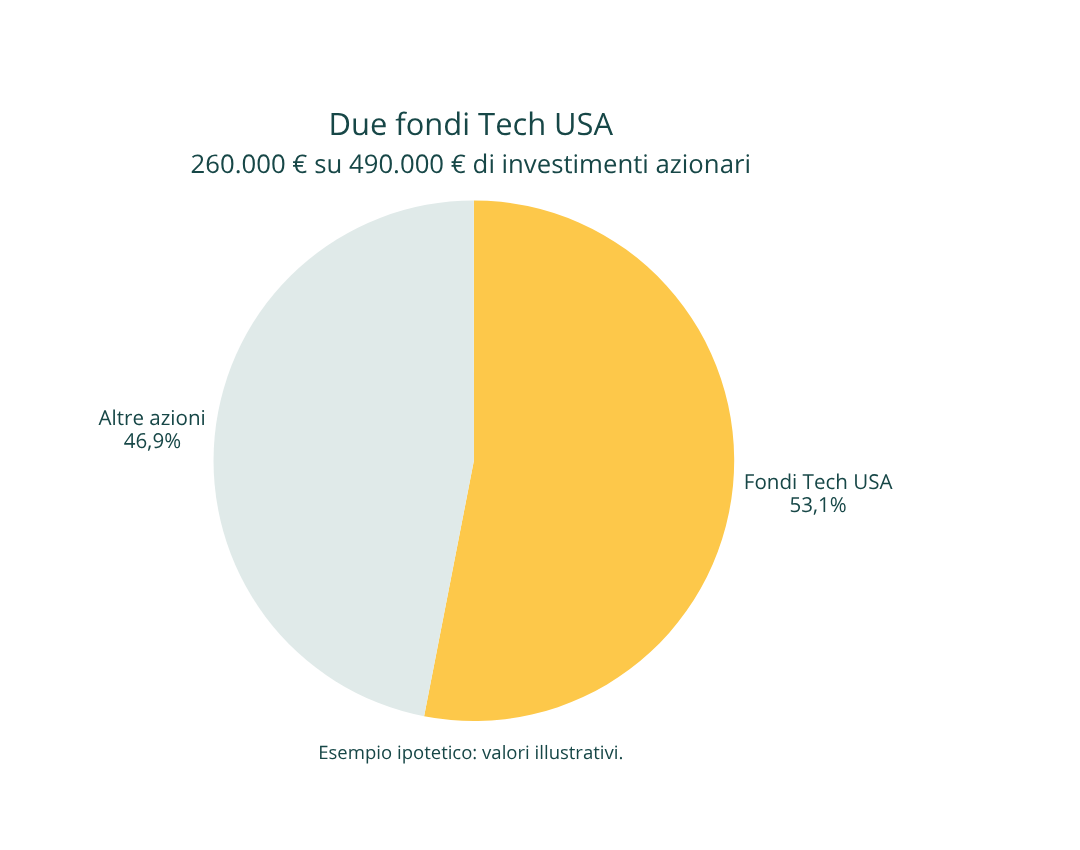
Questo calcolo considera soltanto i due fondi specializzati. Anche gli investimenti azionari globali potrebbero contenere società tecnologiche americane, aumentando ulteriormente l’esposizione complessiva a quel settore. Per quantificarla servirebbe esaminare le partecipazioni effettive di ciascun fondo.
Non significa che investire nella tecnologia sia sbagliato. Significa che una scelta può assumere un peso molto diverso quando viene valutata insieme alle altre.
Se entrambi i fondi fossero stati acquistati presso la stessa banca, il rischio finanziario sottostante non cambierebbe. La presenza di più intermediari non crea di per sé la concentrazione: può però renderla meno evidente quando manca una ricostruzione complessiva.
Diversificare non significa semplicemente acquistare prodotti differenti
La Banca d’Italia richiama l’attenzione sulla diversificazione ingenua: distribuire il denaro tra più investimenti non basta, se questi continuano a dipendere da fattori di rischio simili.
Non è quindi il numero dei prodotti a determinare la qualità della diversificazione. Conta soprattutto ciò che si possiede attraverso quei prodotti.
Il tema della visione complessiva è presente anche nelle linee guida dell’ESMA sulla valutazione di adeguatezza. L’autorità europea indica che, in funzione dell’ampiezza della consulenza prestata, è opportuno incoraggiare il cliente a fornire informazioni anche sugli investimenti detenuti presso altri intermediari.
È un principio concreto: per valutare le singole scelte nel contesto del patrimonio, occorre conoscere anche ciò che si trova altrove.
Da dove cominciare, senza spostare un euro
Per ottenere una fotografia utile non è necessario riunire subito tutti gli investimenti presso un’unica banca. Il primo passo è costruire un prospetto che permetta di leggerli insieme.
Per ciascuna posizione occorre conoscere non soltanto il valore attuale, ma anche in che cosa investe realmente, a quali rischi è esposta e quale obiettivo dovrebbe soddisfare. Nel caso dei fondi, il nome commerciale non è sufficiente: bisogna guardare il contenuto del portafoglio.
Solo a quel punto si possono misurare le concentrazioni per emittente, Paese e settore, valutandole rispetto alla dimensione del patrimonio, alle esigenze familiari e al tempo per cui le somme possono rimanere investite.
Il risultato potrebbe confermare che le scelte effettuate sono coerenti. Oppure far emergere esposizioni non pienamente consapevoli, sulle quali ragionare.
In entrambi i casi, la famiglia ottiene qualcosa di prezioso: una visione unica del proprio patrimonio, indipendente dal numero delle banche presso cui è custodito.
Se hai investimenti distribuiti tra più istituti e non li hai mai esaminati tutti insieme, possiamo partire proprio da questa analisi. L’obiettivo è capire se le diverse scelte si completano davvero e quanto sono coerenti con ciò che desideri realizzare.