Avere dei risparmi disponibili e non sapere come impiegarli è una situazione nella quale possono entrare in gioco molti fattori. C’è chi aspetta un momento più favorevole per investire, chi teme di prendere una decisione sbagliata e chi, semplicemente, non ha ancora capito quale strada seguire.
A volte, però, dietro questa indecisione si nasconde una questione diversa: la difficoltà di individuare una persona alla quale affidarsi.
Quando si parla dei propri risparmi, la fiducia non è un dettaglio. Quei soldi possono rappresentare anni di lavoro, sacrifici, progetti familiari e tranquillità per il futuro. È comprensibile, quindi, voler conoscere bene il professionista prima di prendere qualsiasi decisione.
Eppure, spesso si arriva a un primo incontro pensando che lo scopo sia necessariamente quello di scegliere un investimento. Non dovrebbe essere così. Un confronto iniziale può servire, prima di tutto, a comprendere meglio la propria situazione e a valutare se la persona che si ha davanti possa diventare un riferimento affidabile.
La fiducia nella scelta del consulente: cosa ci dicono i dati?
Il tema della fiducia nelle decisioni finanziarie è stato approfondito anche dalla CONSOB, nel Rapporto 2024 sulle scelte di investimento delle famiglie italiane.
L’indagine evidenzia un dato interessante: tra gli investitori che prendono decisioni con il supporto di un consulente finanziario o di un addetto della banca, il 48% dichiara di non aver scelto personalmente il proprio referente, ma di esserselo trovato assegnato.
Nello stesso campione, fra i fattori citati per la scelta del consulente compaiono la chiarezza (21%), l’affidabilità (19%), l’attenzione alle esigenze del cliente e la competenza (entrambe al 18%). Sono soltanto alcune delle voci rilevate e le risposte possono sovrapporsi.
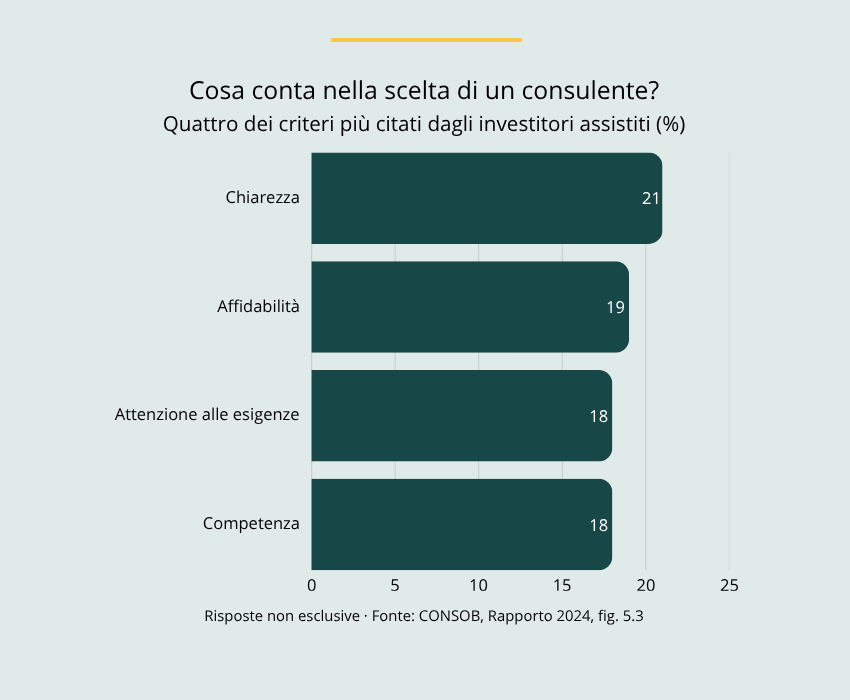
Questi risultati suggeriscono che il rapporto con un consulente viene valutato attraverso diversi elementi, non soltanto sulla base delle soluzioni finanziarie che può proporre.
Occorre precisare che l’indagine riguarda persone che già possiedono determinate attività finanziarie: non misura direttamente quanti risparmiatori rinuncino a investire per mancanza di fiducia. Offre, tuttavia, uno spunto utile per riflettere su ciò che conta nella scelta di una figura professionale alla quale affidarsi.
Prima di scegliere un investimento, occorre capire quali esigenze soddisfare
Immaginiamo due persone che hanno entrambe 100.000 euro disponibili sul conto corrente. La cifra è identica, ma le loro situazioni potrebbero essere molto diverse.
La prima sta pensando di acquistare un’abitazione entro due anni e sa che una parte importante di quei risparmi potrebbe servirle a breve. La seconda possiede già una casa, dispone di altre risorse per eventuali imprevisti e sta valutando come impiegare il capitale su un orizzonte più lungo.
Sarebbe ragionevole proporre loro le stesse scelte di investimento soltanto perché dispongono della medesima somma?
Evidentemente no. Prima ancora di parlare di prodotti finanziari, bisognerebbe comprendere quando potrebbero servire quei soldi, quale ruolo abbiano nel patrimonio complessivo, quali obiettivi debbano sostenere e quali rischi ciascuna persona sia realmente disposta ad affrontare.
Si tratta di aspetti fondamentali anche dal punto di vista delle regole che disciplinano la consulenza in materia di investimenti. La valutazione di adeguatezza, infatti, richiede all’intermediario di raccogliere informazioni sulle conoscenze ed esperienze finanziarie del cliente, sulla sua situazione economica e sui suoi obiettivi, prima di formulare raccomandazioni personalizzate.
Per questo, un primo incontro dovrebbe partire dalle persone e dalle loro esigenze, non da un elenco di strumenti finanziari.
Come capire se hai davanti il professionista giusto?
Affidarsi a un consulente significa anche avviare una relazione che potrebbe durare molti anni. È quindi ragionevole utilizzare il primo incontro per porre domande e comprendere come si svolgerebbe concretamente il rapporto.
Non occorre essere esperti di finanza per farlo. Alcune domande semplici possono aiutare a chiarire aspetti importanti:
- Quali informazioni le servono per valutare la mia situazione? Permette di comprendere come viene impostata l’analisi iniziale.
- Come vengono valutati e spiegati i rischi degli investimenti? Aiuta a capire come saranno affrontati gli scenari meno favorevoli, oltre ai possibili risultati positivi.
- Quali costi dovrò sostenere? È importante conoscere sia quelli legati agli eventuali investimenti sia quelli relativi al servizio ricevuto.
- Come verrà seguita la mia situazione nel tempo? Le esigenze personali e familiari cambiano. Vale la pena comprendere quale tipo di rapporto e di monitoraggio sia previsto.
- Che cosa succede se oggi preferisco non investire? Consente di chiarire fin dall’inizio le aspettative e i tempi delle eventuali decisioni.
Non esiste una risposta standard che renda automaticamente un professionista più adatto di un altro. L’importante è raccogliere gli elementi necessari per una valutazione personale e consapevole.
Un primo incontro può essere utile anche senza investire
Non tutte le decisioni devono essere prese immediatamente. A volte il risultato più utile di un incontro è semplicemente aver fatto maggiore chiarezza.
Potresti comprendere, per esempio, che una parte dei tuoi risparmi dovrà rimanere disponibile per un progetto vicino, mentre un’altra potrebbe essere destinata a esigenze più lontane. Oppure potresti renderti conto di avere ancora dubbi sui rischi, sui costi o sulle modalità con cui verrebbe seguito il tuo patrimonio.
Sono informazioni che possono aiutarti a decidere con maggiore consapevolezza, anche quando preferisci prenderti altro tempo.
Lo stesso vale per la scelta del consulente. Prima di affidare i tuoi risparmi a qualcuno, hai il diritto di conoscerlo, fare domande e valutare se il rapporto professionale proposto risponde alle tue aspettative.
Perché il primo passo non deve necessariamente essere investire. Può essere capire meglio la propria situazione e scegliere con maggiore consapevolezza a chi affidarsi.
Fonti
- CONSOB, Rapporto 2024 sulle scelte di investimento delle famiglie italiane, sezione 5, figura 5.3. Consulta il rapporto.
- CONSOB, Glossario di educazione finanziaria, voce «Adeguatezza». Consulta il glossario.
Il contenuto ha finalità informative generali e non costituisce una raccomandazione personalizzata di investimento.