La cedola è spesso la prima cosa che guardiamo quando valutiamo un BTP: promette un flusso di interessi riconoscibile e consente di immaginare quanto incasseremo nel tempo. È un’informazione importante, ma non è una fotografia completa del rischio. Per capire se un titolo di Stato è coerente con le nostre esigenze bisogna osservare almeno tre aspetti:
- chi ci dovrà restituire il denaro;
- che cosa può accadere al prezzo prima della scadenza;
- quando potremmo aver bisogno della somma investita.
Il primo problema si presenta quando i BTP vengono acquistati uno dopo l’altro. Ogni emissione ha un nome, una cedola e una data di rimborso differenti; nell’insieme, però, molte posizioni possono finire per rappresentare un’unica grande esposizione verso il medesimo emittente.
Facciamo un esempio:
Negli ultimi due anni, ho acquistato di mia iniziativa 5 BTP:
- BTP scadenza 2028, tasso di interesse 2,5%;
- BTP scadenza 2030, tasso di interesse 3%;
- BTP scadenza 2030, tasso di interesse 3,5%;
- BTP scadenza 2033, tasso di interesse 4%;
- BTP scadenza 2035, tasso di interesse 4,5%.
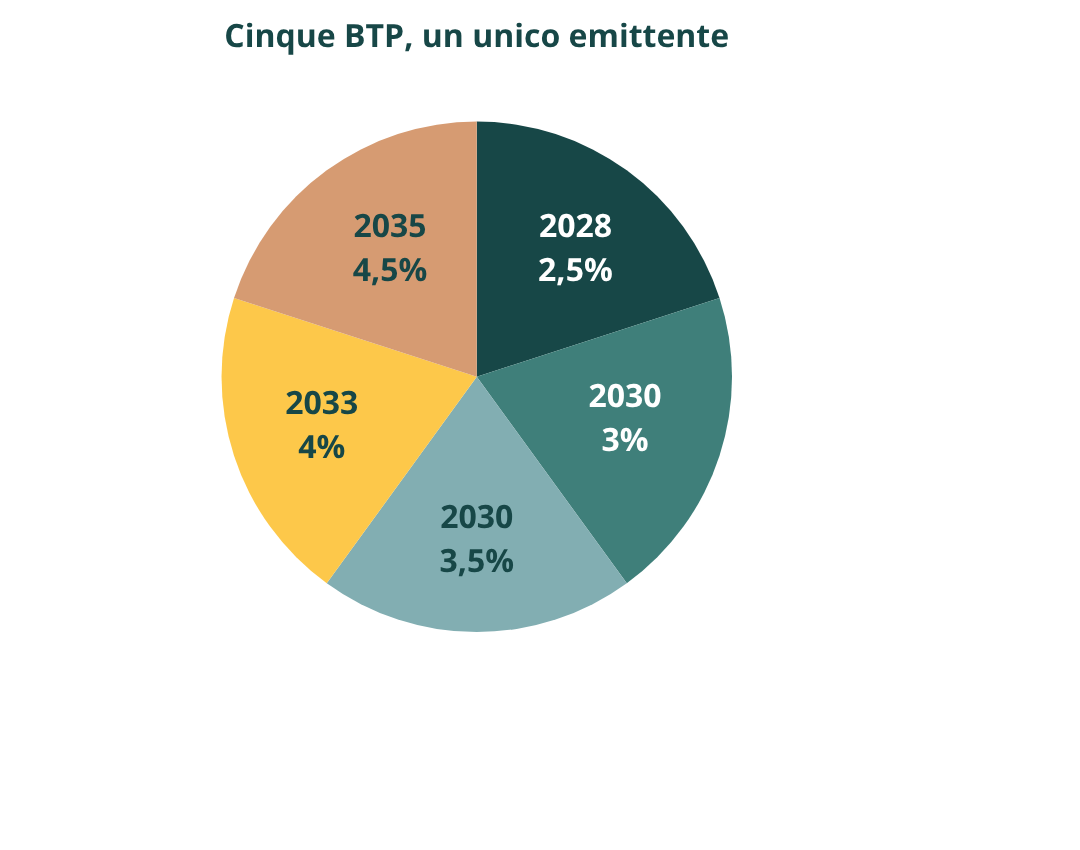
Possedere cinque titoli di Stato con scadenze differenti può aiutare a distribuire nel tempo i rimborsi, ma non cambia il fatto che il soggetto tenuto a pagare cedole e capitale sia sempre lo stesso. È questo il punto essenziale del rischio di concentrazione.
Quando acquistiamo un BTP, stiamo prestando denaro allo Stato italiano. È naturale considerarlo un emittente familiare e solido; sarebbe però sbagliato confondere questa percezione con una garanzia assoluta. Anche uno Stato può attraversare difficoltà di bilancio che rendano più complesso rispettare gli impegni assunti. Non significa prevedere un mancato rimborso: significa riconoscere che il rischio di credito esiste anche per i titoli pubblici.
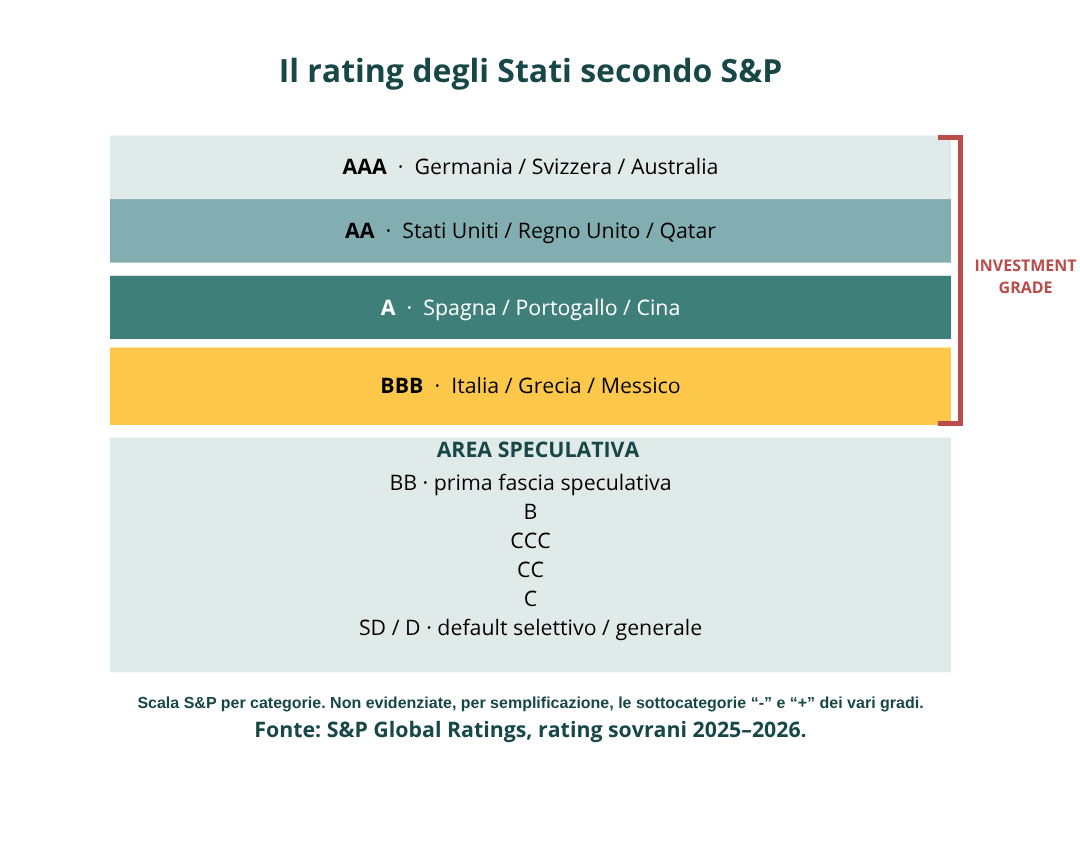
Per avere un riferimento possiamo osservare il rating creditizio, cioè il giudizio di un’agenzia specializzata sulla capacità e sulla volontà di un emittente di onorare il proprio debito. Nel grafico utilizziamo una sola scala, quella di S&P Global Ratings. Con investment grade si indicano le categorie della scala S&P da AAA a BBB−: sono giudizi di qualità creditizia relativamente più elevata rispetto all’area speculativa, ma non equivalgono all’assenza di rischio. Le quattro grandi categorie sono AAA, AA, A e BBB. L’Italia, valutata BBB+ da S&P nel gennaio 2026, rientra nella quarta fascia, la più bassa tra quelle investment grade. Attenzione, però, a un dettaglio: BBB+ è il livello più alto all’interno della fascia BBB; il gradino più basso prima dell’area speculativa è BBB−. Il confronto con gli altri Paesi serve a dare una misura delle differenze, non a suggerire che un loro titolo sia necessariamente più adatto.
Torniamo ai cinque BTP dell’esempio: il fatto che abbiano scadenze e cedole diverse non li trasforma in cinque emittenti distinti. Il grafico a torta ne mostra il numero, non la ripartizione del capitale. Per capire quanto sia rilevante la concentrazione, dovremmo conoscere gli importi investiti in ciascun titolo e confrontarli con l’intero patrimonio finanziario. È il peso complessivo verso lo stesso Stato, più che il numero dei BTP, a meritare attenzione.
Come spiega anche la CONSOB, diversificare significa ridurre la dipendenza da un solo strumento, settore, mercato o emittente, pur senza eliminare completamente il rischio. Il numero delle posizioni non è dunque un indicatore sufficiente: conta ciò che hanno effettivamente in comune.
Perché il prezzo può scendere anche se le cedole arrivano regolarmente
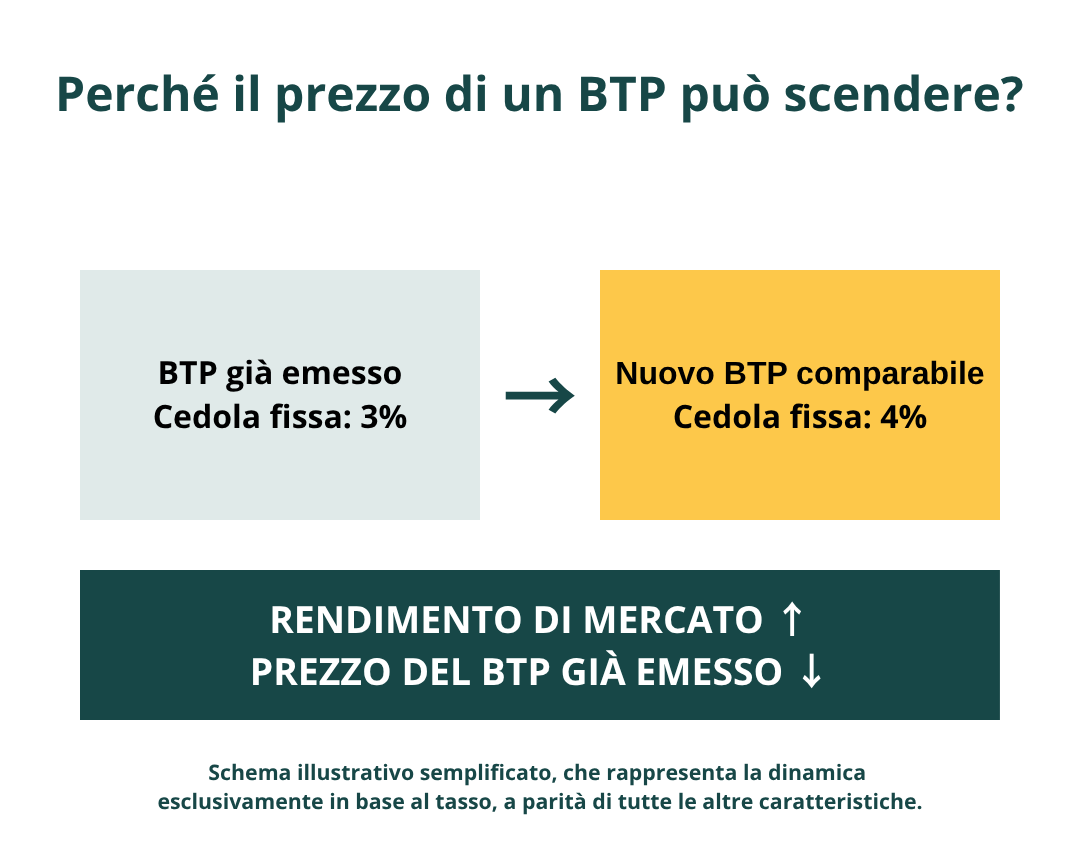
Un secondo aspetto riguarda la possibilità di vendere il titolo prima della sua naturale scadenza. La Banca d’Italia ricorda che il prezzo di un’obbligazione a tasso fisso tende a muoversi in senso opposto rispetto ai tassi di mercato: quando questi salgono, un titolo già emesso con una cedola inferiore diventa meno interessante per un nuovo compratore, a parità delle altre condizioni.
Facciamo un esempio volutamente semplice. Hai un BTP che paga una cedola fissa del 3% annuo. Sul mercato compaiono titoli simili, per scadenza e rischio, che offrono il 4%. Chi vuole acquistare il tuo titolo da quel momento potrebbe essere disposto a pagarlo meno del suo valore nominale, per compensare la differenza di cedola. Le percentuali sono illustrative: non indicano un rendimento di mercato reale, né permettono di calcolare da sole il prezzo esatto.
È importante distinguere il valore di mercato dal rimborso a scadenza. Se il titolo viene mantenuto fino al termine e l’emittente onora i propri obblighi, il rimborso segue le condizioni previste all’emissione; se invece serve liquidità prima, il prezzo di vendita può essere superiore o inferiore al prezzo pagato. Il rischio di dover vendere in un momento sfavorevole pesa in modo diverso su chi non ha spese previste e su chi sta accumulando risparmi per un acquisto vicino.
La scadenza non è soltanto una data sul documento
Un BTP che scade fra due anni e uno che scade fra quindici anni non rispondono necessariamente alla stessa esigenza. In generale, una durata residua più lunga rende il prezzo più sensibile ai cambiamenti dei tassi; soprattutto, richiede di chiedersi se possiamo davvero attendere il rimborso senza utilizzare quel capitale prima.
Pensa a due famiglie con la stessa somma investita in titoli pubblici. La prima ha un fondo separato per imprevisti e non prevede spese importanti; la seconda sta valutando di aiutare un figlio ad acquistare casa entro tre anni. Una composizione identica di BTP potrebbe risultare molto diversa dal punto di vista della gestione dei bisogni. La scelta va collegata al patrimonio e al calendario della vita reale.
Tre verifiche da fare prima del prossimo acquisto
Prima di sottoscrivere un altro BTP, può essere utile ricostruire l’intera situazione, non soltanto confrontare le cedole delle emissioni disponibili. Le domande sono concrete: quanto del patrimonio finanziario complessivo è già esposto allo Stato italiano? Come sono distribuite le scadenze? Quale parte delle somme potrebbe servire prima del rimborso?
Un’analisi di questo tipo non implica automaticamente vendere i titoli posseduti o rinunciare ai BTP. Può anche confermare che alcune scelte sono coerenti. Il suo valore è permettere di decidere con una visione d’insieme, consapevoli delle condizioni alle quali si potrebbe essere costretti a vendere.
Perché una cedola interessante merita attenzione, ma la domanda più utile resta un’altra: quel BTP, insieme a tutti gli altri investimenti, è adatto alle esigenze per cui sto risparmiando?
Fonti
- Banca d’Italia, Le obbligazioni.
- Banca d’Italia, I titoli di Stato.
- CONSOB, La diversificazione.
- S&P Global Ratings, Guide to Credit Rating Essentials (scala e categorie).
- S&P Global Ratings, Italia: rating BBB+ (aprile 2025); conferma del 30 gennaio 2026, richiamata nel rapporto del 13 febbraio 2026.
- S&P Global Ratings, Germania AAA, 24 aprile 2026.
- S&P Global Ratings, studio sui rating sovrani 2025 (Svizzera AAA, Stati Uniti AA+, Regno Unito AA).
- S&P Global Ratings, rating Spagna e Portogallo A+, 2026.
- S&P Global Ratings, Regno Unito AA, conferma aprile 2026.
- Banca di Grecia, rating S&P Grecia BBB, gennaio 2026.
Contenuto informativo generale; gli esempi sono ipotetici e non costituiscono una raccomandazione personalizzata di investimento.